

律师杂谈
【以案释法022】利用他人股票账户炒股亏损型受贿的最新认定规则深度解析
作者:徐明锋律师,安徽弘启律师事务所创始合伙人、刑事部负责人,中级律师、专利代理人,安徽财经大学法学院兼职教授。执业领域:重大刑事犯罪、经济与职务犯罪、诈骗罪、非法集资等案件辩护。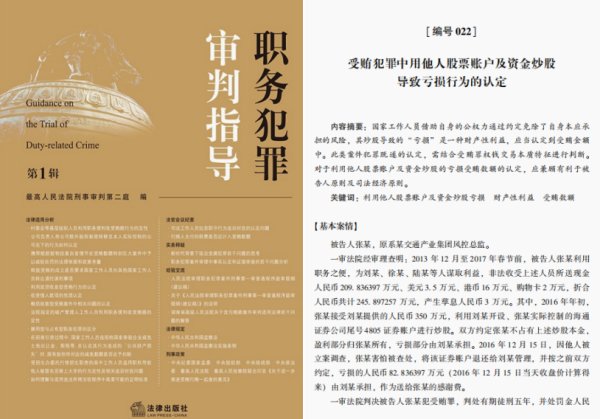
在刑事辩护,特别是职务与经济犯罪辩护领域,新型、隐蔽的犯罪手段层出不穷,辩护与指控的焦点往往在于如何穿透表象,准确认定行为本质。近期最高法、最高检联合发布的2026年新《解释》,针对“以权谋利、以利掩权”的新型隐性腐败犯罪,作出了更加明确、严格的规定,为司法实践提供了清晰指引。本文是根据法律出版社出版的职务犯罪审判指导书中的案例,结合《刑法》、2016年《贪贿解释司法解释一》和《关于办理贪污贿赂刑事案件适用法律若干问题的解释(二)》(以下简称《解释(二)》),对文中022号案例“利用他人股票账户炒股亏损型受贿的最新认定规则深度解析”进行深度专业分析,并分享其对本案在新司法解释背景下,此类案件的辩护策略与裁判走向。如果您在安徽地区面临职务犯罪、经济犯罪等刑事案件困扰,正在寻找合肥靠谱的刑事律师或了解合肥刑事律师收费标准,本文将为您提供有价值的参考。
一、 基本案情
国家工作人员利用职务便利,约定由他人提供股票账户与资金、盈利归己、亏损由他人承担,最终产生的亏损属于财产性利益,依法计入受贿数额;依据《贪污贿赂刑事案件适用法律若干问题的解释(二)》(法释〔2026〕6号),此类行为属于预期收益型受贿,既遂节点为失去账户控制、权钱交易终了时,数额以交还账户当日收盘价认定,更符合新规计价规则与司法经济原则。
二、案情回顾(原案例核心事实)
被告人张某系某交通产业集团风控总监、国家工作人员。2016年初,张某接受刘某提供的350万元资金,使用刘某名下、由张某实际控制的证券账户炒股,双方约定:本金不归张某,盈利归张某,亏损全部由刘某承担。2016年12月15日,张某退还账户,按当日收盘价结算亏损82.836397万元,由刘某承担并作为“感谢费”。张某另收受其他财物折合人民币共计245.897257万元,孳息3万元。一审法院以受贿罪判处张某有期徒刑五年,并处罚金人民币30万元,赃款及孳息全部收缴。
三、新规适用:《解释(二)》出台后的权威法律分析
(一)炒股亏损属于受贿罪中的“财物”,且属于“财产性利益”
依据《刑法》第三百八十五条、《贪污贿赂刑事案件适用法律若干问题的解释》(法释〔2016〕9号)第十二条,贿赂犯罪中的“财物”包括货币、物品和财产性利益,财产性利益包含债务免除、代为承担损失等可折算为货币的物质利益。
结合《解释(二)》 对预期收益型受贿的专门规制:
1. 双方“盈利归张某、亏损归刘某”的约定,本质是权钱交易,张某通过职权免除自身炒股风险,获取消极财产利益,与“代为还债、免除债务”具有同质性。
2. 亏损金额以收盘价固定,可用货币精确计量,具备受贿罪财物的价值性、可支配性、对价性特征。
3. 该模式完全落入新型隐性腐败范畴,为《解释(二)》重点规制对象。
(二)《解释(二)》对“预期收益型受贿”的明确规则
《解释(二)》第十一条规定:
受贿数额一般按照收受财物时的财物价值认定。
以收受股票、股权的预期收益作为贿赂形式,构成犯罪的:
1. 已实际获利:按案发时实际获利认定;
2. 未实际获利:按案发时涉案资产市场溢价认定。
本案虽为“亏损由他人承担”,但在法律结构上属于反向预期利益:
张某获取的是“不承担亏损”的确定性利益,属于预期利益受贿的典型形态。
权钱交易终了时点:张某退还账户、失去控制之日,即为受贿既遂,数额固化,不再受后续股价波动影响。
(三)数额认定:以退还账户当日收盘价为依据,完全符合新规精神
本案以2016年12月15日收盘价认定亏损82.836397万元,在《解释(二)》实施后依然合法、合理、更优:
1. 证据规则:在案证据仅能确定退还日期,无法精确到当日具体时点,按收盘价认定最客观、最具可操作性。
2. 新规计价逻辑:《解释(二)》要求按既遂节点价值固定数额,避免因后续波动导致数额不确定、追诉困难。
3. 兼顾原则:符合有利于被告人与司法经济原则,与新规追求统一、明确、可执行的数额标准高度契合。
4. 排除争议:若以“抛售日”计价,会出现盈利则无罪、亏损则追责的逻辑悖论,违背受贿罪权钱交易本质。
(四)两个关键争议问题的新规结论
1. 炒股本金不应没收
双方行受贿指向的是盈亏利益,而非本金所有权。
本金属借用,未被认定为受贿数额,亦不属于犯罪工具,不予没收符合司法惯例与《解释(二)》追缴只及违法所得的规则。
2. 宣判前股票扭亏为盈,盈利部分不予没收
账户退还后,张某已失去控制,受贿既遂、数额已固定。
后续盈利并非受贿所得或孳息,依据《解释(二)》违法所得追缴范围,不应追缴,否则逻辑自相矛盾、实操无法落地。
四、徐明锋律师专业提示(安徽地区办案指引)
作为长期办理合肥及安徽各地职务犯罪、经济犯罪案件的刑事律师,结合《解释(二)》最新规则提示:
1. 新型腐败零容忍:股票代持、委托理财、盈亏兜底等非现金利益,均可能被认定为财产性利益入罪。
2. 既遂节点提前:控制权转移、利益固化即既遂,不以实际取现、到账为必要条件。
3. 数额认定标准化:股票、股权类受贿按既遂时点价值认定,委托理财亏损由他人承担的,亏损额直接计入受贿数额。
4. 安徽本地办案:合肥、芜湖、蚌埠、安庆、马鞍山等安徽各地法院,对职务犯罪、新型受贿的裁判尺度正与《解释(二)》全面对标,辩护需紧扣财产性利益认定、既遂时间、数额计算、追缴范围四大核心要点。